La frontière des 7 000 milliards de dollars : définir le supercycle des investissements en IA
L’économie mondiale assiste à un événement d’allocation de capital aux proportions historiques. Selon un rapport de référence de J.P. Morgan, la course au développement des capacités d’intelligence artificielle n’est pas une simple tendance : c’est une réindustrialisation du monde numérique. Les analystes estiment que le total des capex IA (dépenses d’investissement) nécessaires pour construire les centres de données, les réseaux électriques et les chaînes d’approvisionnement en semi-conducteurs pourrait dépasser 5 000 milliards de dollars, avec des estimations hautes atteignant la somme colossale de 7 000 milliards de dollars dans les années à venir.
Cette explosion de capex IA représente un ordre mondial « compute-first », où la capacité à traiter l’information devient le principal moteur de la valeur économique. Financer une expansion de 7 000 milliards de dollars n’est toutefois pas simple. L’ampleur même de ce capex IA exige que le système financier mondial débloque chaque poche de liquidité disponible. Des profondeurs liquides du marché obligataire High Grade aux structures flexibles du crédit privé et de la titrisation adossée à des actifs, la stratégie de déploiement de ce capex IA devient aussi complexe que la technologie qu’elle finance.
Mesurer le boom : le passage au gigawatt
Pour comprendre l’ampleur du capex IA actuel, il faut examiner les unités de mesure physiques. Dans les cycles technologiques précédents, la capacité se mesurait en espace de rack ou en mégaoctets par seconde. À l’ère de l’IA générative, la mesure déterminante est la puissance. Le secteur passe d’une « logique mégawatt (MW) » à une « réalité gigawatt (GW) ».
Historiquement, un grand campus de centre de données pouvait consommer de 20 à 50 MW. Aujourd’hui, les hyperscalers planifient d’immenses clusters qui consomment chacun plus d’un gigawatt d’électricité. Cette évolution est un moteur principal de la flambée du capex IA, car les infrastructures nécessaires pour supporter le calcul à l’échelle du gigawatt sont exponentiellement plus coûteuses et complexes.
Avant le début de la vague actuelle de capex IA, la base installée mondiale de capacités de centres de données était estimée à environ 50 GW. Les projections de J.P. Morgan indiquent un scénario de base de 122 GW de capacité installée d’ici 2030. Toutefois, en examinant les carnets de commandes de semi-conducteurs — un indicateur avancé pour les futurs capex IA — les prévisions grimpent à un niveau agressif de 144 GW d’ici 2028. Cela suggère que les géants de la tech entendent comprimer cinq ans de construction en trois ans, créant un goulot d’étranglement que le capital seul ne peut résoudre.
Les contraintes physiques du capex IA
Bien que le capex IA puisse être alloué instantanément dans un tableur, son déploiement dans le monde réel se heurte à des résistances physiques. Le principal frein à la vitesse de déploiement de l’IA n’est pas la disponibilité du silicium, mais la production et le transport de l’électricité.
Le goulot d’étranglement du réseau électrique
Investir des milliers de milliards dans le capex IA est vain si les centres de données qui en résultent ne peuvent pas être raccordés au réseau. Les délais de livraison des infrastructures électriques critiques s’allongent, menaçant de bloquer le déploiement du capital :
- Turbines à gaz : Le délai d’attente pour de nouvelles turbines à gaz naturel s’est allongé à 3–4 ans.
- Énergie nucléaire : Bien que les petits réacteurs modulaires (SMR) soient prometteurs, les centrales nucléaires traditionnelles mettent plus d’une décennie à être autorisées et construites.
- Lignes de transmission : Moderniser le réseau pour supporter des charges à l’échelle du gigawatt est un cauchemar réglementaire et de construction qui s’étend sur plusieurs années.
Cette réalité a obligé les hyperscalers à élargir leur périmètre de capex IA pour inclure des stratégies « BYOG » (Bring Your Own Generation — produire sa propre électricité). Des entreprises comme Amazon, Google et Microsoft acquièrent activement des actifs de production nucléaire ou construisent des centrales captives. Cette intégration verticale augmente considérablement la facture totale du capex IA, les entreprises technologiques se transformant en fournisseurs d’électricité pour garantir leur propre survie.
Financer la facture annuelle de 1 400 milliards de dollars
D’ici 2030, les besoins annuels de financement pour soutenir cette croissance devraient dépasser 1 400 milliards de dollars. Qui paie la facture ? Le financement du capex IA évolue vers un écosystème multi-niveaux impliquant diverses sources de capital.
1. Le bilan des hyperscalers
Le principal moteur du capex IA reste le flux de trésorerie d’exploitation des « Sept Magnifiques ». Des entreprises comme Alphabet et Meta génèrent plus de 700 milliards de dollars de trésorerie par an, dont une grande partie est immédiatement réinjectée dans les infrastructures. Cependant, même leurs bilans ont des limites, ce qui rend nécessaire le financement externe.
2. Le marché obligataire High Grade
Les marchés de la dette publique devraient absorber une part massive du financement du capex IA. J.P. Morgan estime que le marché obligataire High Grade verra 300 milliards de dollars d’émissions liées à l’IA au cours des 12 prochains mois seulement. D’ici la fin de la décennie, les secteurs liés à l’IA pourraient représenter 20 % de l’ensemble de l’indice High Grade, faisant du capex IA un thème dominant pour les investisseurs obligataires du monde entier.
3. Crédit privé et titrisation
Les banques traditionnelles font face à des contraintes réglementaires de capital qui limitent leur capacité à détenir d’importants prêts d’infrastructure. Cela a ouvert la porte aux fonds de crédit privé, qui disposent de près de 466 milliards de dollars de poudre sèche. Ces fonds interviennent pour financer le capex IA via des structures sur mesure offrant une flexibilité et une rapidité que les marchés publics ne peuvent égaler.
La structure « Beignet » : une innovation dans le financement du capex IA
À mesure que les besoins en capital augmentent, la créativité des structures de transactions augmente aussi. Un exemple typique de cette innovation financière est la structure « Beignet », récemment utilisée par Meta dans le cadre d’une transaction de 27,3 milliards de dollars arrangée par Blue Owl.
Le principal défi des géants de la tech est de maintenir des indicateurs d’efficacité comme le retour sur capital investi (ROIC) tout en dépensant des milliards en capex IA. Si toutes les dépenses d’infrastructure restent directement au bilan, cela alourdit les ratios financiers et peut effrayer les investisseurs en actions. La structure Beignet résout ce problème en sortant la dette du bilan.
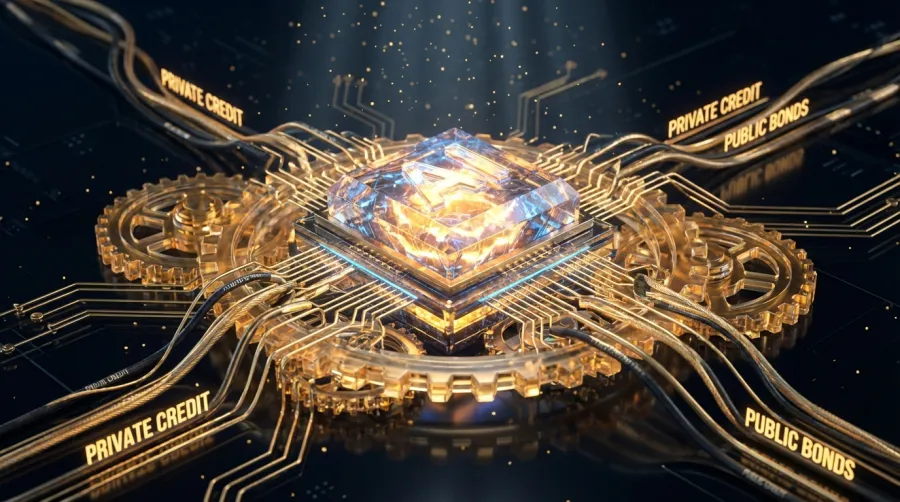
Dans ce montage, une coentreprise ou un véhicule ad hoc (SPV) est créé pour détenir les actifs du centre de données. Des investisseurs privés injectent du capital dans le SPV, qui loue ensuite l’installation à l’entreprise technologique. Pour le géant de la tech, l’énorme capex IA est converti en une charge d’exploitation prévisible (un paiement de loyer), préservant ainsi sa notation de crédit et libérant de la capacité de bilan pour d’autres paris stratégiques. Ce modèle devrait devenir la norme du secteur pour financer la prochaine vague de clusters à l’échelle du gigawatt.
Le déficit de monétisation : le capex IA est-il justifié ?
L’éléphant dans la pièce concernant la projection de 7 000 milliards de dollars de capex IA, c’est le chiffre d’affaires. Construire les infrastructures est une chose ; les monétiser en est une autre. L’analyse de J.P. Morgan suggère que, pour générer un modeste rendement de 10 % sur cet investissement cumulé en capital, l’industrie de l’IA doit générer 650 milliards de dollars de revenus annuels d’ici 2030.
Pour mettre cela en perspective, 650 milliards de dollars représentent environ 58 points de base du PIB mondial. Actuellement, le rythme de revenus des produits d’IA générative est très loin de ce chiffre. Cet écart crée un « déficit de monétisation » qui exerce une pression immense sur les développeurs et les entreprises pour trouver rapidement des cas d’usage rentables.
Naviguer dans un contexte de coûts élevés grâce à l’efficacité
Pour le développeur ou la startup moyenne, l’effet de ruissellement de cet énorme capex IA se traduit par des coûts d’API plus élevés. Les hyperscalers doivent rentabiliser leurs milliers de milliards, et ce coût est répercuté sur l’utilisateur final. Cet environnement impose un virage vers l’efficacité des coûts.
Il n’est plus viable pour la plupart des entreprises de s’appuyer uniquement sur les modèles phares les plus chers pour chaque tâche. Des plateformes comme GPT Proto résolvent ce problème en offrant des réductions de coûts significatives. En donnant accès à des modèles de premier plan à environ 60 % du prix officiel, GPT Proto permet aux développeurs de contourner les pressions inflationnistes du cycle mondial du capex IA. L’utilisation d’une API unifiée aide les équipes à basculer facilement entre les modèles, garantissant qu’elles paient toujours le prix d’équilibre du marché pour la puissance de calcul plutôt qu’une prime imposée par les besoins en capital d’un hyperscaler.
Risques de disruption : quand l’efficacité dévore le capex
Il y a un paradoxe au cœur du boom du capex IA : la déflation technologique. Si les modèles d’IA deviennent radicalement plus efficaces, le besoin de 7 000 milliards de dollars d’infrastructures pourrait diminuer. Nous en avons eu un aperçu avec le moment « DeepSeek » au début de 2025, où une startup chinoise aurait atteint des performances de niveau supérieur pour une fraction du coût d’entraînement.
Si les coûts d’entraînement chutent de plusieurs ordres de grandeur grâce à des percées algorithmiques, l’énorme capex IA déployé dans les GPU et les centres de données de la génération actuelle pourrait se déprécier rapidement. Ce risque d’immobilisation d’actifs est réel. Un scénario de « fibre noire » — où des milliards de dollars de centres de données restent inutilisés parce que les modèles n’ont plus besoin d’une telle puissance brute — est le scénario cauchemar pour les investisseurs.
Pour se couvrir contre ce risque, les entreprises intelligentes refusent de s’enfermer dans un écosystème unique. En utilisant des tableaux de bord pour suivre la facturation et l’utilisation en temps réel, les entreprises peuvent rester agiles et déplacer leurs dépenses de calcul vers les fournisseurs les plus efficaces à mesure que la courbe technologique évolue.
Conclusion : perspectives stratégiques
Le rapport de J.P. Morgan met une chose au clair : le supercycle du capex IA n’est pas une bulle spéculative ; c’est une reconstruction fondamentale des fondations numériques du monde. Que le montant final soit de 5 000 ou 7 000 milliards de dollars, les marchés de capitaux se restructurent pour y parvenir.
Pour les investisseurs, l’opportunité réside dans les véhicules de financement — crédit privé, obligations vertes et structures Beignet. Pour les géants de la tech, le défi est l’exécution physique : sécuriser l’électricité et le foncier. Mais pour les développeurs et les fondateurs qui construisent au-dessus de cette couche, l’objectif reste inchangé : apporter de la valeur. En tirant parti de passerelles économiques et en restant agnostiques vis-à-vis de l’infrastructure sous-jacente, les créateurs peuvent prospérer quel que soit le niveau atteint par la facture de capex IA.
L’analyse originale de GPT Proto
« Nous nous concentrons sur les vrais problèmes des entrepreneurs tech, permettant à certains d’entrer les premiers dans l’ère GenAI. »
Découvrez nos solutions API rentables : Voir les modèles | Documentation API