Die Grenze von 7 Billionen US-Dollar: Der KI-Investitionsausgaben-Superzyklus
Die Weltwirtschaft erlebt ein Kapitalallokationsereignis von historischem Ausmaß. Laut einem wegweisenden Bericht von J.P. Morgan ist der Wettlauf um den Aufbau von Fähigkeiten im Bereich künstlicher Intelligenz nicht bloß ein Trend – er stellt eine Reindustrialisierung der digitalen Welt dar. Analysten prognostizieren, dass die gesamten KI-Investitionsausgaben (Capital Expenditure), die für den Aufbau der erforderlichen Rechenzentren, Stromnetze und Halbleiter-Lieferketten benötigt werden, 5 Billionen US-Dollar überschreiten könnten. Obergrenzen der Schätzungen erreichen in den kommenden Jahren sogar enorme 7 Billionen US-Dollar.
Diese Explosion der KI-Investitionsausgaben steht für eine „Compute-first“-Weltordnung, in der die Fähigkeit zur Informationsverarbeitung zum wichtigsten Treiber wirtschaftlichen Werts wird. Die Finanzierung einer Expansion im Umfang von 7 Billionen US-Dollar ist jedoch nicht einfach. Das schiere Ausmaß dieser KI-Investitionsausgaben erfordert, dass das globale Finanzsystem jede verfügbare Liquiditätsquelle erschließt. Von den liquiden Tiefen des High-Grade-Anleihemarkts bis hin zu den flexiblen Strukturen privater Kredite und assetbesicherter Verbriefungen wird die Strategie zur Bereitstellung von KI-Investitionsausgaben ebenso komplex wie die Technologie, die damit finanziert wird.
Den Boom messen: Der Wechsel zu Gigawatt
Um das Ausmaß der aktuellen KI-Investitionsausgaben zu verstehen, muss man die physischen Maßeinheiten betrachten. In früheren Technologiezyklen wurde die Kapazität in Rackfläche oder Megabyte pro Sekunde gemessen. Im Zeitalter der generativen KI ist die entscheidende Kennzahl der Stromverbrauch. Die Branche vollzieht den Übergang von einer „Megawatt-(MW-)Mentalität“ zu einer „Gigawatt-(GW-)Realität“.
Historisch konnte ein großer Rechenzentrumscampus 20 bis 50 MW verbrauchen. Heute planen Hyperscaler riesige Cluster, die jeweils mehr als ein Gigawatt Strom verbrauchen. Dieser Wandel ist ein wesentlicher Treiber der steigenden KI-Investitionsausgaben, da die für Computing im GW-Maßstab erforderliche Infrastruktur exponentiell teurer und komplexer ist.
Vor Beginn des aktuellen Anstiegs der KI-Investitionsausgaben wurde die weltweit installierte Rechenzentrumskapazität auf etwa 50 GW geschätzt. Die Prognosen von J.P. Morgan gehen von einer Basisannahme von 122 GW installierter Kapazität bis 2030 aus. Betrachtet man jedoch die Auftragsbücher der Halbleiterhersteller – einen Frühindikator für künftige KI-Investitionsausgaben –, steigt die Prognose bis 2028 auf aggressive 144 GW. Dies deutet darauf hin, dass die Technologiekonzerne fünf Jahre Bauzeit in drei Jahre komprimieren wollen – ein Engpass, den Kapital allein nicht lösen kann.
Die physischen Grenzen der KI-Investitionsausgaben
Während KI-Investitionsausgaben auf einem Tabellenblatt sofort zugewiesen werden können, stoßen sie bei der Umsetzung in der realen Welt auf physische Widerstände. Der wichtigste begrenzende Faktor für die Geschwindigkeit der KI-Einführung ist nicht die Verfügbarkeit von Silizium, sondern die Stromerzeugung und -übertragung.
Der Engpass im Stromnetz
Billionen in KI-Investitionsausgaben zu investieren ist nutzlos, wenn die daraus entstehenden Rechenzentren nicht angeschlossen werden können. Die Vorlaufzeiten für kritische Energieinfrastruktur verlängern sich und drohen, die Kapitalbereitstellung zu verzögern:
- Gasturbinen: Die Wartezeit für neue Erdgasturbinen hat sich auf 3–4 Jahre verlängert.
- Kernenergie: Small Modular Reactors (SMRs) sind zwar vielversprechend, doch der Genehmigungs- und Bauprozess herkömmlicher Kernkraftwerke dauert mehr als ein Jahrzehnt.
- Übertragungsleitungen: Die Aufrüstung des Netzes für Lasten im GW-Maßstab ist ein mehrjähriger regulatorischer und baulicher Albtraum.
Diese Realität hat Hyperscaler dazu gezwungen, den Umfang ihrer KI-Investitionsausgaben um Strategien nach dem Prinzip „BYOG“ (Bring Your Own Generation) zu erweitern. Unternehmen wie Amazon, Google und Microsoft erwerben aktiv Anlagen zur Kernenergieerzeugung oder bauen eigene Kraftwerke. Diese vertikale Integration erhöht die Gesamtrechnung der KI-Investitionsausgaben erheblich, da sich Technologieunternehmen faktisch in Energieversorger verwandeln, um ihr eigenes Überleben zu sichern.
Die jährliche Rechnung von 1,4 Billionen US-Dollar finanzieren
Bis 2030 wird der jährliche Finanzierungsbedarf zur Aufrechterhaltung dieses Wachstums voraussichtlich 1,4 Billionen US-Dollar überschreiten. Wer bezahlt diese Rechnung? Die Finanzierung der KI-Investitionsausgaben entwickelt sich zu einem mehrschichtigen Ökosystem mit vielfältigen Kapitalquellen.
1. Die Bilanz der Hyperscaler
Der wichtigste Motor der KI-Investitionsausgaben bleibt der operative Cashflow der „Magnificent Seven“. Unternehmen wie Alphabet und Meta erwirtschaften jährlich mehr als 700 Milliarden US-Dollar an Barmitteln, von denen ein großer Teil sofort wieder in Infrastruktur investiert wird. Doch selbst ihre Bilanzen haben Grenzen, sodass externe Finanzierung erforderlich wird.
2. Der High-Grade-Anleihemarkt
Es wird erwartet, dass die öffentlichen Anleihemärkte einen erheblichen Teil der Finanzierung der KI-Investitionsausgaben aufnehmen. J.P. Morgan schätzt, dass der High-Grade-Anleihemarkt allein in den nächsten 12 Monaten 300 Milliarden US-Dollar an KI-bezogenen Emissionen verzeichnen wird. Bis zum Ende des Jahrzehnts könnten KI-bezogene Sektoren 20 % des gesamten High-Grade-Index ausmachen, wodurch KI-Investitionsausgaben weltweit zu einem dominierenden Thema für Fixed-Income-Investoren werden.
3. Private Kredite und Verbriefungen
Traditionelle Banken sehen sich mit regulatorischen Eigenkapitalbeschränkungen konfrontiert, die ihre Fähigkeit zur Haltung umfangreicher Infrastrukturkredite begrenzen. Dies hat privaten Kreditfonds die Tür geöffnet, die über nahezu 466 Milliarden US-Dollar an nicht investiertem Kapital verfügen. Diese Fonds springen ein, um KI-Investitionsausgaben über maßgeschneiderte Strukturen zu finanzieren, die eine Flexibilität und Geschwindigkeit bieten, mit denen öffentliche Märkte nicht mithalten können.
Die „Beignet“-Struktur: Innovation bei der Finanzierung von KI-Investitionsausgaben
Mit wachsendem Kapitalbedarf steigt auch die Kreativität bei den Geschäftsstrukturen. Ein herausragendes Beispiel für diese Finanzinnovation ist die „Beignet“-Struktur, die Meta kürzlich bei einer von Blue Owl arrangierten Transaktion über 27,3 Milliarden US-Dollar eingesetzt hat.
Die zentrale Herausforderung für Technologiekonzerne besteht darin, Effizienzkennzahlen wie die Rendite auf das investierte Kapital (ROIC) aufrechtzuerhalten und gleichzeitig Milliarden für KI-Investitionsausgaben auszugeben. Wenn sämtliche Infrastrukturausgaben direkt in der Bilanz stehen, verschlechtern sie die Finanzkennzahlen und können Aktieninvestoren verunsichern. Die Beignet-Struktur löst dieses Problem, indem sie die Schulden aus der Bilanz verlagert.
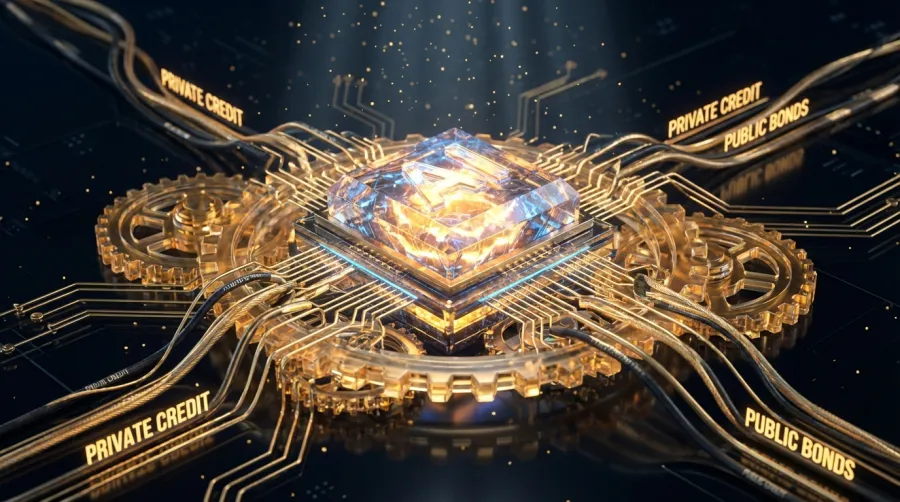
Bei dieser Vereinbarung wird ein Joint Venture oder eine Zweckgesellschaft (SPV) gegründet, die die Rechenzentrumsanlagen hält. Private Investoren bringen Kapital in die SPV ein, die die Anlage anschließend an das Technologieunternehmen zurückvermietet. Für den Technologiekonzern werden die umfangreichen KI-Investitionsausgaben in vorhersehbare Betriebskosten (eine Leasingzahlung) umgewandelt. Dadurch bleiben seine Bonität erhalten und Bilanzkapazitäten für andere strategische Investitionen werden freigesetzt. Es wird erwartet, dass dieses Modell zum Branchenstandard für die Finanzierung der nächsten Welle von Clustern im Gigawattmaßstab wird.
Die Monetarisierungslücke: Sind die KI-Investitionsausgaben gerechtfertigt?
Der Elefant im Raum bei der Prognose von 7 Billionen US-Dollar für KI-Investitionsausgaben ist der Umsatz. Die Infrastruktur aufzubauen ist eine Sache, sie zu monetarisieren eine andere. Die Analyse von J.P. Morgan legt nahe, dass die KI-Branche bis 2030 650 Milliarden US-Dollar Jahresumsatz erzielen muss, um eine bescheidene Rendite von 10 % auf diese kumulierten Kapitalinvestitionen zu erwirtschaften.
Zur Einordnung: 650 Milliarden US-Dollar entsprechen etwa 58 Basispunkten des globalen BIP. Derzeit liegt der Umsatz-Run-Rate generativer KI-Produkte bei weitem nicht auf diesem Niveau. Diese Diskrepanz erzeugt eine „Monetarisierungslücke“, die Entwickler und Unternehmen erheblich unter Druck setzt, schnell profitable Anwendungsfälle zu finden.
Hohe Kosten durch Effizienz bewältigen
Für den durchschnittlichen Entwickler oder das durchschnittliche Start-up besteht der Trickle-down-Effekt dieser massiven KI-Investitionsausgaben in höheren API-Kosten. Hyperscaler müssen ihre Billionen wieder einspielen, und diese Kosten werden an die Endnutzer weitergegeben. Dieses Umfeld erzwingt eine Hinwendung zur Kosteneffizienz.
Für die meisten Unternehmen ist es nicht mehr praktikabel, sich für jede Aufgabe ausschließlich auf die teuersten Spitzenmodelle zu verlassen. Plattformen wie GPT Proto lösen dieses Problem, indem sie erhebliche Kostensenkungen anbieten. Durch den Zugang zu Spitzenmodellen für etwa 60 % des offiziellen Preises ermöglicht GPT Proto Entwicklern, den inflationären Druck des globalen Zyklus der KI-Investitionsausgaben zu umgehen. Eine einheitliche API hilft Teams, mühelos zwischen Modellen zu wechseln. So zahlen sie stets den marktgerechten Preis für Rechenleistung statt einer von den Kapitalanforderungen eines Hyperscalers auferlegten Prämie.
Risiken durch Disruption: Wenn Effizienz Investitionsausgaben aufzehrt
Im Zentrum des Booms der KI-Investitionsausgaben steht ein Paradoxon: technologische Deflation. Wenn KI-Modelle radikal effizienter werden, könnte der Bedarf an Infrastruktur im Umfang von 7 Billionen US-Dollar sinken. Einen Vorgeschmack darauf bot der „DeepSeek“-Moment Anfang 2025, als ein chinesisches Start-up Berichten zufolge eine Leistung auf Spitzenniveau zu einem Bruchteil der Trainingskosten erzielte.
Sollten die Trainingskosten aufgrund algorithmischer Durchbrüche um Größenordnungen sinken, könnten die umfangreichen KI-Investitionsausgaben, die in GPUs und Rechenzentren der aktuellen Generation investiert wurden, schnell an Wert verlieren. Das Risiko, dass Anlagen zu verlorenen Vermögenswerten werden, ist real. Ein „Dark-Fiber“-Szenario – in dem Rechenzentren im Wert von Milliarden ungenutzt bleiben, weil Modelle nicht mehr eine solche Rechenleistung benötigen – wäre für Investoren ein Albtraum.
Um sich dagegen abzusichern, weigern sich kluge Unternehmen, sich an ein einziges Ökosystem zu binden. Durch Dashboards zur Überwachung von Abrechnung und Nutzung in Echtzeit können Unternehmen agil bleiben und ihre Ausgaben für Rechenleistung zu den effizientesten Anbietern verlagern, während sich die Technologiekurve weiterentwickelt.
Fazit: Der strategische Ausblick
Der Bericht von J.P. Morgan macht eines deutlich: Der KI-Investitionsausgaben-Superzyklus ist keine spekulative Blase, sondern ein grundlegender Wiederaufbau des digitalen Fundaments der Welt. Unabhängig davon, ob die endgültige Summe 5 oder 7 Billionen US-Dollar beträgt – die Kapitalmärkte werden umstrukturiert, um dies zu ermöglichen.
Für Investoren liegt die Chance in den Finanzierungsinstrumenten – privaten Krediten, grünen Anleihen und Beignet-Strukturen. Für die Technologiekonzerne besteht die Herausforderung in der physischen Umsetzung – der Sicherung von Strom und Land. Für Entwickler und Gründer, die auf dieser Ebene aufbauen, bleibt das Ziel jedoch unverändert: Mehrwert schaffen. Durch die Nutzung kosteneffizienter Gateways und die Unabhängigkeit von der zugrunde liegenden Infrastruktur können Entwickler unabhängig davon erfolgreich sein, wie hoch die Rechnung für KI-Investitionsausgaben steigt.
Ursprüngliche Einblicke von GPT Proto
„Wir konzentrieren uns darauf, reale Probleme mit Technologieunternehmern zu diskutieren und einigen von ihnen zu ermöglichen, als Erste in die GenAI-Ära einzutreten.“
Entdecken Sie unsere kosteneffizienten API-Lösungen: Modelle anzeigen | API-Dokumentation